대장점막내암 지급조건은
보험사는 절대 먼저 전화해서 "고객님, 대장점막내암 보험금 더 받으실 수 있습니다" 라고 말해주지 않습니다.
오히려 복잡한 지급조건을 내세워 당연히 줘야 할 돈을 주지 않으려 하죠.
수많은 정보에 지치셨나요? 그렇다면 저와 직접 이야기해보시죠.
저는 의료 기록이라는 방대한 데이터 속에서,
보험사의 논리를 뒤집을 수 있는 '결정적 한 줄'을 찾아내는 실전형 전문가입니다.
처음부터 마지막 보상금을 받는 그 순간까지, 모든 과정을 제가 직접 책임집니다.
결과로 증명하는 상담을 원하신다면, 지금 바로 확인해 보십시오.
힘든 암 치료를 마치고 한숨 돌리려는데, 보험금 청구의 순간 또 다른 벽에 부딪히는 분들이 정말 많습니다.
"대장점막내암 진단비, 이게 전부라고?"
"내가 겪은 고통과 시간에 비해 보상이 너무 초라한 거 아닌가?"
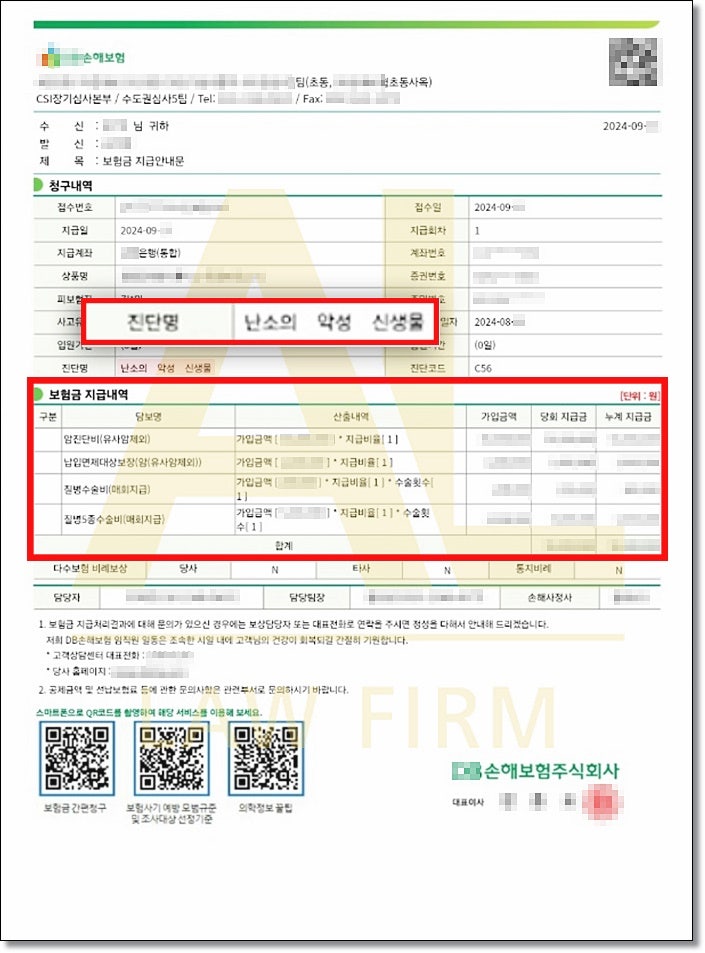
특히 '대장점막내암'의 경우, 제자리암이나 경계성종양으로 분류되어 일반암 진단비의 일부만 지급되는 일이 비일비재하죠.
내가 놓치고 있는 '숨겨진 일반암 진단비'가 있을 수 있다는 합리적인 의심,
이제는 진짜 전문가와 함께 풀어보셔야 할 때입니다.
혹시 '대장점막내암' 진단비, 보험사가 주는 대로만 받고
"원래 이게 전부인가 보다" 하고 넘기셨나요?
아마 마음 한편엔 억울하고 답답한 마음이 남아있을 겁니다.
보험사의 논리를 꿰뚫어 보는 손해사정사, 법무법인 에이엘의 이창호입니다.
수년간 보험사 안에서 일하며, 그들이 어떤 근거로 보험금을 깎는지 수없이 봐왔습니다.
이제는 그 경험을 무기로, 여러분의 의료 기록 속에 숨겨진 '일반암 진단비'의 근거를 찾아드리겠습니다.
여러분의 정당한 권리, 포기하지 마십시오.
이창호 손해사정사 주요 이력 및 경력
現 법무법인 에이엘 손해사정사
有 행정사, 공인중개사 보유
대장점막내암 제대로 청구해야합니다
보험사 12년근무한 그 손해사정사 맞습니다.
긴급 법률 상담 - 이창호 손해사정사
AL은 모든 분야에서 전문적이고 종합적인 법률서비스를 제공합니다.
m.site.naver.com
01. 대장점막내암 청구전략은
02. 대장점막내암 제대로 보상받으려면
Q1. '대장점막내암' 진단을 받았는데, 보험사는 왜 제자리암(D01)이라며 소액암 진단비만 준다는 건가요?
A. 그건 보험사가 의학적 기준과 KCD(한국표준질병사인분류)를 방패 삼아 본인들에게 유리한 논리를 펼치기 때문입니다.
대장점막내암은 암세포가 대장 점막층에만 머물러 있는 초기 암입니다.
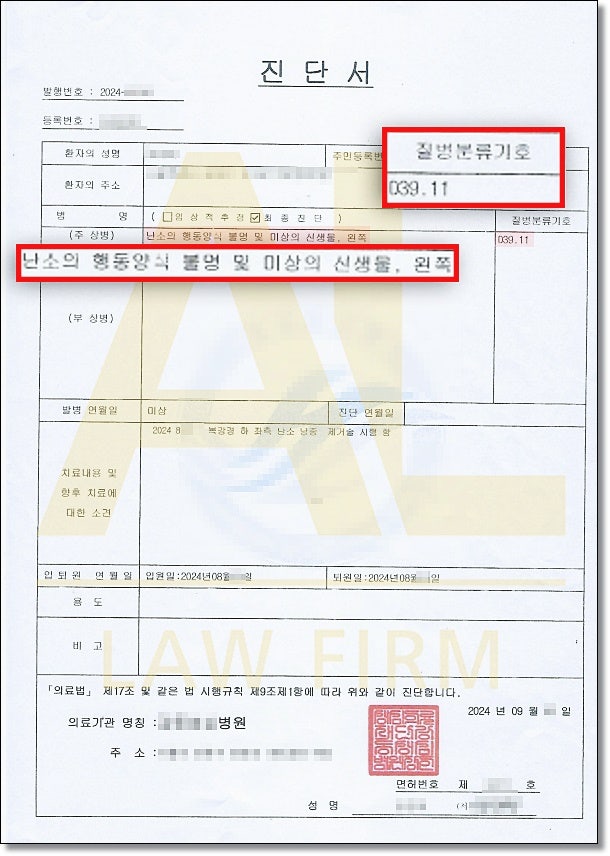
그래서 의사들은 보통 제자리암을 의미하는 'D01' 코드를 부여하죠. 보험사는 이 D코드를 근거로 "전이 위험도 낮고,
예후도 좋으니 이건 일반암이 아닌 제자리암(소액암)에 해당합니다"라고 주장하며 진단비의 10~20%만 지급하려는 것입니다 .
Q2. 보험사 주장이 타당해 보이는데... 그럼 그냥 포기해야 하나요?
A. 절대 아닙니다. 여기서부터가 진짜 손해사정의 시작입니다.
많은 분들이 보험사의 의학적 논리에 지레 겁을 먹고 포기하십니다.
하지만 이 분쟁의 핵심은 의학적 다툼이 아니라, '보험 약관'에 대한 법률적, 계약적 다툼입니다.
즉, 의사가 내린 진단과 별개로, '내가 가입한 보험 계약에서는 이것을 어떻게 해석할 것인가'가 핵심이죠.
의사의 진단서는 청구의 시작일 뿐, 끝이 아닙니다.
Q3. 일반암 진단비를 받을 수 있는 가장 결정적인 조건이 뭔가요?
A. 가장 먼저 확인해야 할, 가장 강력한 무기는 바로 '보험 계약 시점'입니다.
혹시 2011년 4월 이전에 가입한 암보험이 있으신가요?
그렇다면 일반암 진단비를 받을 가능성이 매우 높습니다.
2011년을 기점으로 표준약관이 개정되면서,
그전까지 일반암으로 지급되던 대장점막내암을 소액암으로 분류하는 상품들이 등장했기 때문입니다.
즉, 여러분의 낡은 보험 증권이 오히려 가장 강력한 무기가 될 수 있다는 뜻입니다.
Q4. 2011년 이후 계약이라 희망이 없나요? 다른 방법은 없나요?
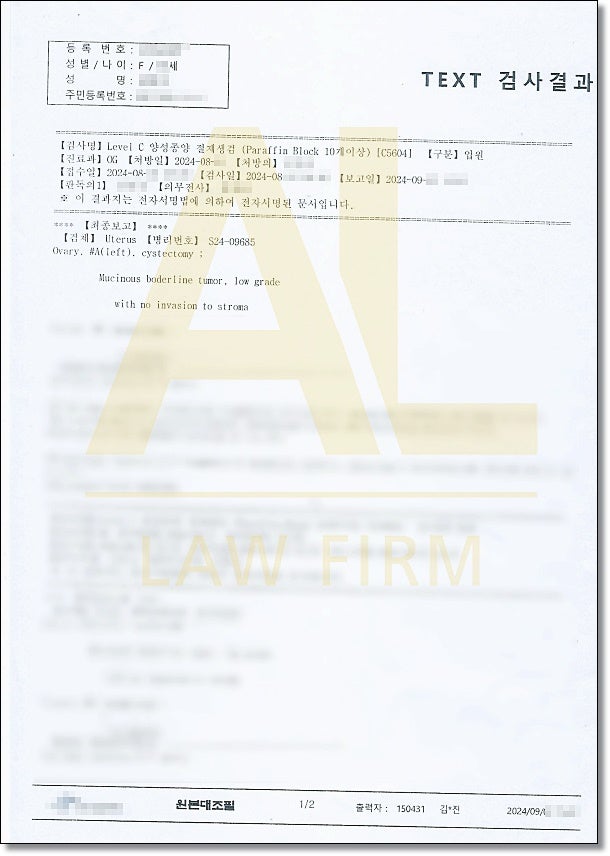
A. 아닙니다. 두 번째 무기인 '조직검사결과지(병리검사결과지)'를 정밀 분석해야 합니다.
계약 시점이 불리하더라도, 조직검사결과지 안에 숨겨진 결정적인 문구가 있다면 전세는 역전될 수 있습니다.
쉽게 말해, 암세포가 '점막하층(Submucosa)'이라는 경계선을 얼마나 깊이 파고들었는지를 증명하는 단어를 찾는 겁니다.
예를 들어, 결과지에 "submucosal invasion"이라는 문구가 단 한 줄이라도 있다면,
이는 점막하층 침범을 의미하므로 명백한 일반암에 해당합니다. 이런 의학적 증거를 찾아내 보험사의 주장을 반박해야 합니다.
Q5. 지금 당장 제가 뭘 확인하고 준비해야 할까요?
A. 이 싸움에 나서기 위한 '필수 서류 5가지'부터 챙기셔야 합니다.
혼자서 보험사를 상대하기는 어렵습니다.
아래 서류를 준비해서 전문가에게 검토를 받는 것이 가장 빠르고 정확한 길입니다.
조직검사결과지 (가장 중요!)- 모든 분쟁의 핵심 증거입니다.
주치의 소견서- "병리학적으로 악성종양의 특성을 보인다"는 등의 의사 소견이 있다면 큰 도움이 됩니다.
보험증권 및 약관- 분실하셨다면 보험사에 요청해서 반드시 재발급 받으셔야 합니다.
법무법인 에이엘 형사전문
서울특별시 강동구 강동대로 245 로얄빌딩 3층 3호
보다 깊이 있는 상담을 위해
하루 상담 건수는 제한적으로 운영되고 있습니다.
하루 T.O가 마감될 경우,
당일 응대가 어려울 수 있으니
상담을 원하신다면 서둘러 문의해주시길 권해드립니다.
1:1 집중 상담을 원칙으로 진행합니다.
단순한 상담이 아닌, 실질적인 해결을 위한 접근을 원하신다면
 네이버 블로그 원문 보기 →